Monday, August 19, 2019

股票期權策略 - 熊市認沽價差 (bear put spread)


熊市認沽價差 (bear put spread) = short put (近現價)及long put (遠現價)

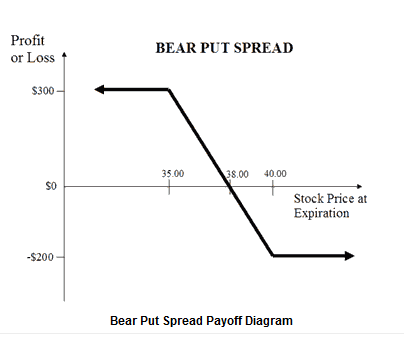
當預計相關股票的資產價格在近期內會溫和下跌,應採取熊市認沽價差策略。 熊市認沽價差可以通過買入一份高價的價內認沽期權,同時賣出一份同一到期日的低價價外認沽期權組合。

熊市認沽期權組合

買入一份價內認沽期權

賣出一份價外認沽期權

通過賣出價外認沽期權,期權交易者減低了賣方倉位的成本,同時也失去了在股票急速下跌中獲得更大利潤的機會。

下行市場中獲得有限利潤

為了獲取最大利潤,在到期日相關股票應當以低價的價外期權的行使價平倉。兩種期權在到期日都會是價內。買入的高行使價的期權比賣出的低行使價的期權具有更大的內在價值。因此,熊市認沽價差策略的最大利潤等於兩期權行使價差價減去建立價差倉位的成本。
  • 最大利潤=買入認沽期權行使價 – 賣出認沽期權行使價 – 淨期權金支付 – 交易佣金
  • 當賣出認沽期權行使價高於相關股票的資產價格時候,投資者便能獲得最大利潤。

上行市場中風險有限

當股票價格在到期日上升超過高執行價期權的行權價時,價差策略的投資者將承受最大虧損。虧損額等於交易成本。
  • 最大虧損 = 所支付淨期權金+ 交易佣金
  • 當股票價格高於買入認沽期權行使價時,投資者則承受最大虧損。

盈虧打和點

  • 盈虧打和點 = 買入認沽期權行使價 – 所支付淨期權金


Monday, August 12, 2019

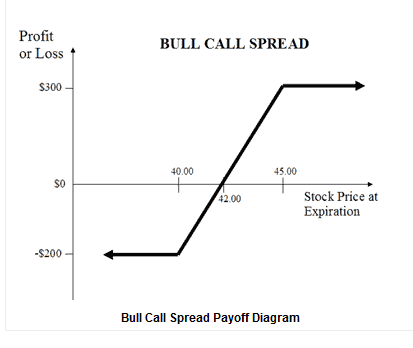
股票期權策略 - 牛市認購價差(bull call spread)


牛市認購價差(bull call spread) = short call (近現價) + long call (遠價)

當預計相關股票的資產價格在近期內會溫和下跌,應採取熊市認沽價差策略。 熊
市認沽價差可以通過買入一份高價的價內認沽期權,同時賣出一份同一到期日的低價價外認沽期權組合。

熊市認沽期權組合

買入一份價內認沽期權

賣出一份價外認沽期權

通過賣出價外認沽期權,期權交易者減低了賣方倉位的成本,同時也失去了在股票急速下跌中獲得更大利潤的機會。

下行市場中獲得有限利潤

為了獲取最大利潤,在到期日相關股票應當以低價的價外期權的行使價平倉。兩種期權在到期日都會是價內。買入的高行使價的期權比賣出的低行使價的期權具有更大的內在價值。因此,熊市認沽價差策略的最大利潤等於兩期權行使價差價減去建立價差倉位的成本。
  • 最大利潤=買入認沽期權行使價 – 賣出認沽期權行使價 – 淨期權金支付 – 交易佣金
  • 當賣出認沽期權行使價高於相關股票的資產價格時候,投資者便能獲得最大利潤。

上行市場中風險有限

當股票價格在到期日上升超過高執行價期權的行權價時,價差策略的投資者將承受最大虧損。虧損額等於交易成本。
  • 最大虧損 = 所支付淨期權金+ 交易佣金
  • 當股票價格高於買入認沽期權行使價時,投資者則承受最大虧損。

盈虧打和點

  • 盈虧打和點 = 買入認沽期權行使價 – 所支付淨期權金


Monday, August 5, 2019

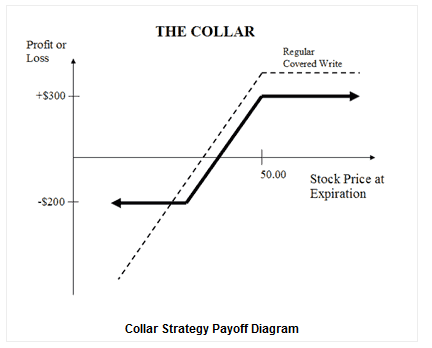
股票期權策略 - 固定波幅策略 (collar)


有重磅股在手,最後的對沖方法,莫過於做OTM Sell Call,用所得的期權金購買OTM Long Put以作正股對沖。這做法名為固定波幅策略, 或風險逆轉策略, 或者叫上下線策略(Collar Strategy)。

固定波幅的概要是:買入股票,買入一個價外認沽期權,再同時賣出一個價外認購期權。認購和認沽期權都在價外,到期日相同,合約數量相等。這是替正股作最有效的對沖及盈利最大保障。當你認為正股會面對波動的市況,你想繼續持有股票。固定波幅策略,志不在賺錢,而是提供「防護網」給正股。無論股價下跌多少,透過固定波幅,便可把虧損限定在設定金額內

固定波幅策略(Collar Strategy)= 正股 + short (covered) call + long put


風險逆轉策略組合

100股標的股票

賣出一份價外認購期權

買入一份價外認沽期權

理論上,風險逆轉策略和建立價外保護性認購策略的同時再買入保護性認沽期權相等。
當投資者希望避免股票未預期的劇烈下跌,同時賣出一份認沽期權獲取期權費時而採取這一策略。

潛在收益有限

  • 最大利潤 = 賣出認購期權的行使價 –股票價格 + 所收取的淨期權金 – 交易佣金
  • 當股票價格大於賣出認購期權的行使價時,此策略則產生利潤

風險有限

  • 最大損失 = 股票價格 – 買入認沽期權的行使價 – 淨期權費金+交易佣金。
  • 當股票價格小於賣出認購期權的行使價時,投資者將承受虧損

盈虧打和點

  • 盈虧打和點 =股票價格 + 所支出的淨期權金


Monday, July 29, 2019

做Short倉期權風險(沽空/短倉)


如果手上有足夠股票才做Short Call是最保險的做法、因最大的風險是以指定的行使價被對手Call貨後股價上升,變成賺少了。

如有足夠的現金接貨才做Short Put,做股票期權風險應比較低。

因為指數期權是現金結算,做Short Call和Short Put看錯了便是直接損失了資產。股票期權Short Put理論上最大的風險就是以預訂的行使價接貨,接貨之後仍有機會反敗為勝。

[金曹 期權制勝]

Monday, July 22, 2019

做Long倉期權風險(買入/長倉)


如做Long Call(買入看升期權)或Long Put(買入看跌期權)、兩者最大風險是開倉之後看錯方向,Long Call遇上跌市、Long Put遇上升市,就有機會輸掉所有期權金,就算大市牛牛皮皮、兩者皆會輸掉時間值、所以不論指數期權或股票期權,做Long倉的風險是論上是差不多的。

指數期權或股票期權做Long的風險分別其實並不太大,由於指數的升跌幅一天高於2%並不多見,個別股票如騰訊(0700)的升跌幅可以比指數誇張,所以一些年輕的期權操盤手,由於本金不多根本不會考慮做Short Call(沽空看升期權)或Short Put(沽空看跌期權),專門找一些波幅大的做股票期權做Long。波幅大小可以參考莊家的引伸波幅做指標,恒指期權引伸波幅50日平均大概是18%,如引伸波幅每高4個百分點(簡稱「窩」),正股相當於每天0.25個百分點。所以選引伸波幅多於恒指8個百分點,可每天炒多半個百分點的上落。

以10倍槓桿計算,每天可以多5%炒上落。市場上比較活躍而引伸波幅大於25%的(每天預計1.5%上落)的股票期權有金沙中國(1928)36窩、騰訊28窩、港交所(0388)和平安保險(2318)大概是25窩。匯控(0005)、中移動(0941)和建行(0939)大概只是21窩,既然爆炸力不夠,看中方向跟指數期權的回報差不多,不足25窩的股票可以不做Long,轉用指數期權,買賣差價較窄也比較容易成交。當然,如果本身對個別股票的升跌掌握到位,買賣正股也能獲利,便不太需要理會引伸波幅,可以使用期權的槓桿放大利潤。


[金曹 期權制勝]

Monday, July 15, 2019

股票期權例子(1) - short put 期權操作


操作期權,要留意引伸波幅的變化,因為這是影響期權價格和計算預期間距的參數。

做期權Short Put是最怕遇上急跌市的,因為跌市時PUT的價值會上升、同時引伸波幅也通常會上升令到期權金價格上漲。

舉例:
中國銀行(3988)在2016年10月6日收3.43元見近期高位,如果當日開倉Short Put 3.2元, 10萬股接貨金額32萬元,可收期權金1200元,只有0.3厘回報,不足1厘通常不算吸引。加上當時技術超買,股價有機會回檔,是不適宜開新倉做Short Put。到10月13日股價果然急跌到3.19元、期權金升了241%,如當日開倉接32萬貨可賺7800元,打和價是每股3.128元,不足1個月利息2.4厘、年息超過30厘算是吸引。

但是否值得做Short Put?可套用期權計價模式計算起碼68%勝算的接貨價格。Price是最近高位3.43元、IV 22%是中行的引伸波幅、1個月時間參數t是12平方根 = 3.464。得出Price×IV/t=3.43元×22%/3.464 = 0.218元、10月見到3.43元-0.218元=3.212元可考慮開倉做Short Put,但最好選價外,收約1%期權金。行使價3.2元是比較進取一點。

[金曹 期權制勝]

Monday, July 8, 2019

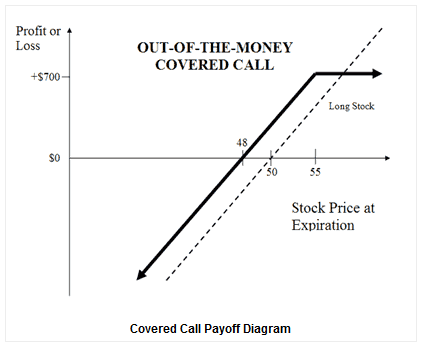
股票期權策略 - 保護性買權組合 (short covered call)


賣出一份認購期權的同時持有該股票,就構成了一個保護性買權。

保護性買權(價外)組合

買入100股股票

賣出一份認購期權

賣出一份認購期權 保護性買權策略可以獲得賣出認購期權的期權金,同時享受持有該股票的所有好處,比如獲得股息分配、投票權。除非賣出的認購期權被過戶交收。
但是,保證性買權策略的潛在收益不超過賣出期權的期權費,即放棄了股價大幅上升所帶來的全額盈利機會。

價外保證性買權

溫和的看好投資者賣出持有股票的價外認購期權則組合了此期權策略。價外有保護認購期權策略較為常見,投資者在享受相關股票的股票上漲帶來的資本利得的同時獲得期權費收益。

有限的潛在利潤

價外有保護認購期權策略投資者除了獲得賣出認購期權的期權費,當相關股票的股票價格上升超過賣出認購期權行使價時還將獲得額外收益。
  • 最大利潤 = 所收取的期權金 – 股價 + 賣出認購期權的行使價 – 交易佣金
  • 當股票的資產價格高於賣出認購期權行使價時,投資者將獲得最大利潤。

潛在損失無限大

當股票價格下跌時,此策略的潛在虧損可能非常巨大。但是,這風險跟股票持有者並無異。事實上保護性買權賣方的虧損因賣出期權獲得期權費而獲得緩衝。
  • 最大虧損=無限大
  • 當股票價格低於(股票價格 – 期權金收入),投資者將要承受虧損
  • 虧損=股票買入價 – 股票價格 – 最大利潤 + 交易費用

盈虧打和點

  • 盈虧打和點 = 股票價格 – 期權金收入


Monday, July 1, 2019

股票期權 short call


認購短倉 (Short Call)

當期權被行使時必須以行使價出售正股。

獲利: 當正股價格下跌時獲利。盈利只限於已收取期權金。

虧損: 當正股價格上升時出現虧損。虧損可以是無限。


Monday, June 24, 2019

股票期權 short put


認沽短倉 (Short Put)

當期權被行使時必須以行使價購入正股。

獲利: 當正股價格升越打和點時獲利。盈利只限於已收取期權金。

虧損: 當正股價格下跌時出現虧損。潛在虧損極大。


Wednesday, June 5, 2019

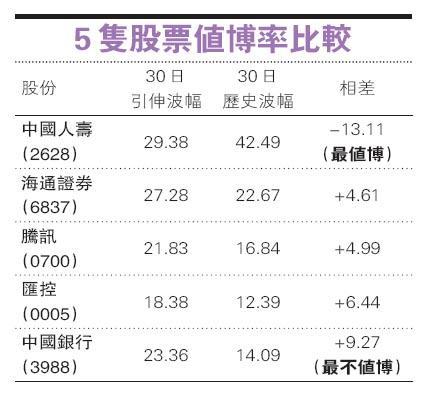
股票期權例子(2) - 引伸波幅明顯低過歷史波幅最值博

 股票期權教學重點:

  • 莊家開出的引伸波幅反映莊家願承受風險程度
  • 預期持倉1個月的目標是買入價×引伸波幅÷12 平方根


大跌市哪些值博率較高?金曹利用期權莊家開出的引伸波幅對比30日歷史波幅來解決這兩個問題。

投資者可以考慮30日歷史波幅(HV)與引伸波幅(IV)的背離情况。如莊家開出的引伸波幅明顯高於股票過去10日的歷史波幅,表示莊家認為會有下行風險,需要收取較高的期權金作風險溢價,相反如引伸波幅明顯低於歷史波幅、莊家認為出現單邊向上或向下的風險較低。


[金曹 期權制勝]

Sunday, June 2, 2019

股票期權引伸波幅

股票期權教學重點:


  • 引伸波幅的用途引伸波幅是決定期權是否昂貴的指標
  • 引伸波幅與期權價格的關係當引伸波幅上升(下跌),期權價值亦會上升(下跌)(假設其他因素不變) 
  •  如果市場正處於均衡狀況, 引申波幅與歷史波幅並沒有出現偏離, 即IV = HV
  • 如果引伸波幅低於歷史波幅,我們就稱期權價有折讓,反之則期權價有溢價


引伸波幅(IV) 與 歷史波幅(HV)


事實上,像其他金融產品一樣,期權的市場價格由供求關係和套戥因素決定。而一旦有了期權的市場價(以及現貨價,利率和年期),我們就可以從Black-Scholes 公式中反解出波幅來,這個就是所謂的引伸波幅。所以說,Black-Scholes公式的功能不在於為期權定價,而在於它定義了引伸波幅。

引伸波幅對投資人有何價值呢?一方面,引伸波幅是市場對現貨價格未來波幅的預期。買賣期權的人士知道,同一現貨通常有行使價不同和年期不同的期權,相應的引伸波幅一般也不相同。

由於平價期權的流量高,平價期權的引伸波幅最能代表市場對未來波幅的預期。

另一方面,引伸波幅常被用來判斷市場交易價合理與否,而參考指標就是歷史波幅。如果引伸波幅低於歷史波幅,我們就稱期權價有折讓,反之則期權價有溢價。

 其實, 恆指期權低溢價的情況存在已久. 可以說, 恆指期權的交易價尚算合理. 但是長久以來, 恆指期權的交投量遠遜於溢價偏高的認股權証的交投量. 恆指期權吸引力不足的原因還是一個有待解開的謎。

Wednesday, May 29, 2019

期權操作 - 引伸波幅反映莊家後市判斷


期權世界每天最忠實的資訊提供者可能是莊權莊家,由於市場有多個莊家同時開價,所使用的引伸波幅也直接影響期權的價格,期權金開得太高會被對手Short、太低會被對手Long。莊家通常以電腦開盤,故開錯價的機會不大。換句話說,引伸波幅最能即時反映莊家對後市的判斷,操作期權一個實用的技巧是留意股價下跌和引伸波幅上升的比率是否同步。

假如跌幅由上月收市價計多於近期最高引伸波幅除以12平方根3.464,大概可找到即月重要支持位,而阻力位也可用同樣方法評估。

2018年12月引伸波幅最高是15%、恒指12月收29,919點,推算即月升幅或跌幅如滿足了「29,919?15%/3.465=1295點」便跟月結時的預計間距差不多。「29,919+1295=31,214點」,接近時現活躍期權CALL 31,400點的水平,是重大阻力。按同樣邏輯,一個月下跌幅度1295點找到重要支持位是29,505點,估計2019年1月結算跌穿機會不大。

股票期權也可套用這個方法,騰訊(0700)引伸波幅是37.5%,即預期1個月波幅可達10.8%,即重要支持位在390元附近。

[金曹 期權制勝]

Wednesday, May 22, 2019

股票期權按金


HKEX 股票期權按金估算器: 可總計多張股票期權短倉的最低按金要求

股票期權長倉並不需繳付按金,投資者只需付出期權金。

投資者如沽空認購期權而同時持有相關正股,可選擇以持股作抵押品代替以現金繳付按金(註:持股數量和期權合約股數必需相同)。在這種情況下,投資者不會面對被追收按金的風險。這種策略稱為「沽出備兌認購期權」(short covered call)。


期權莊家有絕對酌情權來決定向買賣股票期權之客戶收取按金金額之多少,亦可按個別客戶的獨立情況收取不同之按金,惟金額不得少於期權交易規例中所訂定之最低金額。在大部份情況下,所要求的按金金額可於收市後計算決定。

Wednesday, May 15, 2019

期權莊家


認識期權莊家
  • 連接市場的各種參與者及提供買賣報價
  • 當市場有報價要求,期權莊家將要在一個指定的差價範圍內提供即時的買賣價以維持市場流通量
  • „受到交易規例的限制,期權莊家每次報價的合約數目必須較最低限制為多„
  • 期權莊家須透過動態對沖(Dynamic Hedging)去管理因報價而交易所帶來之風險


期權莊家制度
  •     所有期權都有多於一個莊家
  •     可用電腦一次要求多個莊家報價,然後電腦自動選出最好的買入及沽出價
  •     莊家接到問價要求後,必須於90秒內回應
  •     莊家有責任以一定數量作雙邊報價,即同時提供買入及沽出價
  •     股票期權莊家提供最低合約數量為30手(級別1)及60手(級別2)‏


期權莊家怎樣賺錢
  • 買賣差價„
  • 有效的風險管理„
  • 準確的計價模型
    • 市場引伸波幅模型分析視窗(Implied Volatility Surface)
    • 行使價或到期日對引伸波幅之影響(Volatility Skew and Volatility Term Structure)
    • 引伸波幅之間的量化關係(Quantitative Relationship)„
  • 強烈依賴IT 系統和高速市場連接 

所有股票期權的主要莊家的名稱,可參閱: 股票期權交易所

Friday, April 12, 2019

HKEX 期權計算機


影響期權定價因素

期權理論值受不同的因素所影響,包括

  • „期權合約細節„
  • 股票期權行使價
  • 距離股票期權到期日
  • „認購/認沽„
  • „利率„
  • 正股價格
  • „股息
  • 預測„波幅

可使用期權計算機,輸入不同的參數來計算期權理論值: HKEX 期權計算機

Tuesday, April 9, 2019

股票期權 long put


認沽長倉‏ (Long Put)

有權利在到期日前任何時間以行使價出售正股。

獲利: 當正股價格下跌時獲利。潛在盈利極高。

虧損: 當正股價格升越打和點時虧損。虧損只限於已付出期權金。

買入認沽期權策略是最基本的期權策略之一。當預期股票價格在到期日之前大幅下跌低於期權行使價時,投資者則可採取此策略。

相較於賣空相關股票,買入認沽期權更為便利。認沽期權策略最大的風險限制在支付的期權金,而直接賣空股票所面臨的風險卻是無限的。

無限潛在(利潤)

在到期日股票價格在理論上可以為0,買入認沽期權策略最大的利潤是期權執行價減去支付的期權金。
  • 最大利潤=無限
  • 當股價為零時,投資者將獲得最大利潤
  • 盈利 = 認沽期權買方行使價 – 支付的期權金

有限的風險

無論股票在期權到期日的價格是多少,買入認沽期權策略最大的虧損是所支付的期權金。
  • 最大虧損 = 支付的期權金 + 交易佣金
  • 當股票價格高於認沽期權的行使價時候,投資者將承受虧損。

盈虧打和點

  • 盈虧打和點 = 買入認沽期權行使價 – 支付的期權金


Friday, April 5, 2019

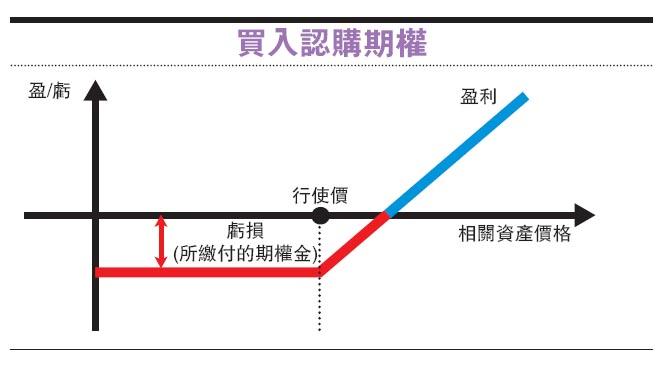
股票期權 long call


認購長倉‏ (Long Call)

有權利在到期日前任何時間以行使價買入正股。

當投資者預期在到期日之前股票價格會明顯上漲超過行使價時,便可以買入認購期權。

獲利: 當正股價格上升時獲利。潛在盈利無限。

虧損: 當正股價格下跌時出現虧損。虧損只限於已付出期權金。

槓桿: 相比較直接買入相關股票,買入認購期權可以獲得槓桿收益,因為低價格的認購期權以百分比計的升值幅度遠遠大於相關股票的資產的升值速度。

但是,認購期權的有效期是有限的。如果股票價格並未在到期日之前超過期權行使價,認購期權到期就變得一文不值。

無限潛在利潤

買入認購期權策略的最大利潤取決於在到期日時股票價格走勢的強弱。
  • 最大利潤取決於相關股票價格
  • 當股票價格超過行使價與買入認購期權期權金之總和時,投資者便能獲利。
  • 利潤 = 相關股票價格 – 認購期權行使價 – 買入認購期權期權金

有限風險

買入認購期權策略的最大損失限於支付的期權金,而與股票價格無關。當股票價格小於或等於認購期權行使價時,則產生虧損。
  • 最大虧損 = 期權金 +買入認購期權交易佣金

盈虧打和點

  • 盈虧打和點 = 認購期權行使價+支付的期權金


Tuesday, April 2, 2019

推介書籍:地踎發行商 - 股票期權賺錢說明書


作者     8仔 (股票期權blog)
出版社     博顥出版有限公司
ISBN     9789881994349
分類     金融與商務 > 投資 > 期貨投資 (商務)

Option(期權)一點也不高深,靚模和順嫂都看得懂的投資書!

- 把股票期權變成最省時、最保本、最高贏面的生意
- 適當運用期權,助你克服人性的弱點
- 變身大户,輕鬆做窩輪發行商

我敢說,Option是本世紀最偉大的發明!只要你了解大方向,知道甚麼是Option並用得其所,就算一個金融海嘯捲過來,你都會比一般人氣定神閒。當其他人都在默默地等股票返家鄉的時候,其實你每個月都已經在搵錢!當個個都說Cash is King,揸現金等低位入市,其實你已經先收錢,只等個靚價買你心儀已久的優質股!當眾人都為失業徬徨,你知道只要有儲蓄,每月就有現金收入。當一眾漂亮的小姐日日都在公仔箱Sell股票窩輪和牛熊證的時候,你會知道原來你和她都只不過在做差不多的生意!

這本書可能不會令你一朝發達,但它會助你累積財富並改變你的一生!
為甚麼?!因為你每次入市賺錢的機會率都高於80%!

這就是Option的威力!


Monday, April 1, 2019

買賣股票期權的好處


股票期權可輔助投資者達至不同的投資目標,包括:

  1.    槓桿效應,  買賣期權時只需付出合約總值的一小部份作為期權金或按金
  2.    可在升市或跌巿中應用,無論相關資產價格上升、下跌、或窄幅上落,通過買賣期權也可尋找獲利機會, 例如:認購期權長倉 (long call) 或認沽期權長倉 (long put)
  3.     降低交易成本,例如:認購期權長倉 (long call) 替代買入相關正股
  4.     對沖市場風險,例如:認沽期權長倉 (long put) 可抵消跌市的風險
  5.     增進買賣收益,例如:認購期權短倉 (short call) 可收取期權金
  6.     鎖定股票賬面利潤,例如:以認沽期權長倉 (long put) 保護股票的賬面利潤
  7.     設定股票買入價,例如:認沽期權短倉 (short put) 為股票設定行使價為買入價
  8.     配合升市、跌市、窄幅或大幅波動市的買賣需要, 可以做長倉,甚至可以做短倉,而兩者互相配合,開不到股價及到期日的長短倉,更好製造很多不同組合來提高獲利機會例如:組合式期權策略
  9.     風險管理,  期權可用作管理風險的工具。例如買入認沽期權可對沖相關資產價格下跌的風險

Friday, March 29, 2019

推介書籍:金曹 - <期權制勝(2)──股票期權獲利18絕招>


作者     金曹 (股票期權facebook)
出版社     天窗出版社
ISBN     9789888395507
分類     金融與商務 > 投資 > 期貨投資 (商務)


期權投資愈來愈受歡迎,因為夠「公平」──發行者是港交所,看中方向賺錢不再是大戶的專利,而小投資者亦可扮演莊家賺期權金。

知名期權分析師金曹,繼暢銷書《期權制勝──指數期權快速上手18課》後,再與大家剖析投資股票期權的獲利絕招。書中詳釋股票期權的操作基本功,包括股票期權3不買原則、從免費數據更準確判斷個股趨勢、不接貨的無限復活大法、亦談及在波動市及悶局的期權策略等等。

金曹更針對8個行業具代表性的股份──騰訊、港交所、中電、中國海外、中海油、建設銀行、中國平安、蒙牛,以其歷史數據及交易模式捕捉買賣時機,制定勝算更高的股票期權策略,例如使用兌備認購的招式克服對騰訊的「畏高」心理,以及以引伸波幅計算出港交所的合理價等。深入認識這些特性,也可提升正股買賣的獲利機會。

此外,新推的恒生指數及國企指數兩倍槓桿ETF及反向一倍ETF,成交暢旺,金曹研究出以指數期權動態對沖的原理,為大家揭示提高勝算的秘技。

「交易不是一時,而是一世的事,要懂得虧避風險,才能長期持盈保泰。金曹Sir的新書,必能令您向目標再邁一步!」
Joseph Lo「AZOPTION 期權分析師」系統建構人


本書特色:

1. 作者以教授期權操盤見稱;首部著作《期權制勝》榮登商務2016年暢銷書榜(人文/經濟類)15大。
2. 此書以大量例子切入,由淺入深分析期權基本理論及實戰操作。
3. 全書由基礎入門到進階獲利策略皆一一盡錄,助讀者更能掌握股票期權必學招式,達到學以致用。


作者簡介:

金曹(Frankie),現職中國銀河國際環球市場部銷售總監、曾任中國工銀國際投資服務部銷售董事及美國道富銀行環球市場部副總裁主管亞洲區交易系統。金曹是香港經濟日報《期權攻略》、明報《期權制勝》及都市日報《名人論勢》專欄作家,香港電台【金錢本色】及有線電視【Money Cafe】嘉賓主持。不定期主講期權分析師(azoption)、TQ電資訊(winquote)及霸才系統(bartech)相關系統的講座。多年教授高階技術分析、進階指數期權、股票期權、以及演算交易課程的經驗。專長於期權策略、電腦選股及程式交易。曾經設計香港股票期權及指數期權計價的公益軟件,免費於互聯網發放,幫助初學者掌握投資風險和預計回報。
Related Posts Plugin for WordPress, Blogger...