Showing posts with label short covered call. Show all posts

Monday, August 5, 2019

股票期權策略 - 固定波幅策略 (collar)


有重磅股在手,最後的對沖方法,莫過於做OTM Sell Call,用所得的期權金購買OTM Long Put以作正股對沖。這做法名為固定波幅策略, 或風險逆轉策略, 或者叫上下線策略(Collar Strategy)。

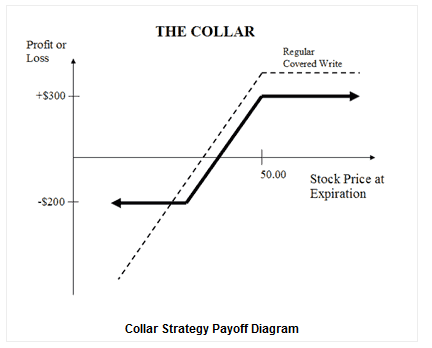
固定波幅的概要是:買入股票,買入一個價外認沽期權,再同時賣出一個價外認購期權。認購和認沽期權都在價外,到期日相同,合約數量相等。這是替正股作最有效的對沖及盈利最大保障。當你認為正股會面對波動的市況,你想繼續持有股票。固定波幅策略,志不在賺錢,而是提供「防護網」給正股。無論股價下跌多少,透過固定波幅,便可把虧損限定在設定金額內

固定波幅策略(Collar Strategy)= 正股 + short (covered) call + long put


風險逆轉策略組合

100股標的股票

賣出一份價外認購期權

買入一份價外認沽期權

理論上,風險逆轉策略和建立價外保護性認購策略的同時再買入保護性認沽期權相等。
當投資者希望避免股票未預期的劇烈下跌,同時賣出一份認沽期權獲取期權費時而採取這一策略。

潛在收益有限

  • 最大利潤 = 賣出認購期權的行使價 –股票價格 + 所收取的淨期權金 – 交易佣金
  • 當股票價格大於賣出認購期權的行使價時,此策略則產生利潤

風險有限

  • 最大損失 = 股票價格 – 買入認沽期權的行使價 – 淨期權費金+交易佣金。
  • 當股票價格小於賣出認購期權的行使價時,投資者將承受虧損

盈虧打和點

  • 盈虧打和點 =股票價格 + 所支出的淨期權金


Monday, July 8, 2019

股票期權策略 - 保護性買權組合 (short covered call)


賣出一份認購期權的同時持有該股票,就構成了一個保護性買權。

保護性買權(價外)組合

買入100股股票

賣出一份認購期權

賣出一份認購期權 保護性買權策略可以獲得賣出認購期權的期權金,同時享受持有該股票的所有好處,比如獲得股息分配、投票權。除非賣出的認購期權被過戶交收。
但是,保證性買權策略的潛在收益不超過賣出期權的期權費,即放棄了股價大幅上升所帶來的全額盈利機會。

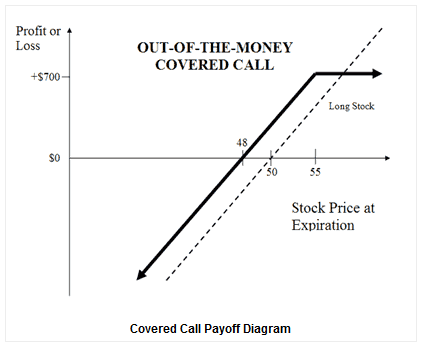
價外保證性買權

溫和的看好投資者賣出持有股票的價外認購期權則組合了此期權策略。價外有保護認購期權策略較為常見,投資者在享受相關股票的股票上漲帶來的資本利得的同時獲得期權費收益。

有限的潛在利潤

價外有保護認購期權策略投資者除了獲得賣出認購期權的期權費,當相關股票的股票價格上升超過賣出認購期權行使價時還將獲得額外收益。
  • 最大利潤 = 所收取的期權金 – 股價 + 賣出認購期權的行使價 – 交易佣金
  • 當股票的資產價格高於賣出認購期權行使價時,投資者將獲得最大利潤。

潛在損失無限大

當股票價格下跌時,此策略的潛在虧損可能非常巨大。但是,這風險跟股票持有者並無異。事實上保護性買權賣方的虧損因賣出期權獲得期權費而獲得緩衝。
  • 最大虧損=無限大
  • 當股票價格低於(股票價格 – 期權金收入),投資者將要承受虧損
  • 虧損=股票買入價 – 股票價格 – 最大利潤 + 交易費用

盈虧打和點

  • 盈虧打和點 = 股票價格 – 期權金收入


Wednesday, May 22, 2019

股票期權按金


HKEX 股票期權按金估算器: 可總計多張股票期權短倉的最低按金要求

股票期權長倉並不需繳付按金,投資者只需付出期權金。

投資者如沽空認購期權而同時持有相關正股,可選擇以持股作抵押品代替以現金繳付按金(註:持股數量和期權合約股數必需相同)。在這種情況下,投資者不會面對被追收按金的風險。這種策略稱為「沽出備兌認購期權」(short covered call)。


期權莊家有絕對酌情權來決定向買賣股票期權之客戶收取按金金額之多少,亦可按個別客戶的獨立情況收取不同之按金,惟金額不得少於期權交易規例中所訂定之最低金額。在大部份情況下,所要求的按金金額可於收市後計算決定。
Related Posts Plugin for WordPress, Blogger...