Showing posts with label 期權計法. Show all posts

Monday, July 15, 2019

股票期權例子(1) - short put 期權操作


操作期權,要留意引伸波幅的變化,因為這是影響期權價格和計算預期間距的參數。

做期權Short Put是最怕遇上急跌市的,因為跌市時PUT的價值會上升、同時引伸波幅也通常會上升令到期權金價格上漲。

舉例:
中國銀行(3988)在2016年10月6日收3.43元見近期高位,如果當日開倉Short Put 3.2元, 10萬股接貨金額32萬元,可收期權金1200元,只有0.3厘回報,不足1厘通常不算吸引。加上當時技術超買,股價有機會回檔,是不適宜開新倉做Short Put。到10月13日股價果然急跌到3.19元、期權金升了241%,如當日開倉接32萬貨可賺7800元,打和價是每股3.128元,不足1個月利息2.4厘、年息超過30厘算是吸引。

但是否值得做Short Put?可套用期權計價模式計算起碼68%勝算的接貨價格。Price是最近高位3.43元、IV 22%是中行的引伸波幅、1個月時間參數t是12平方根 = 3.464。得出Price×IV/t=3.43元×22%/3.464 = 0.218元、10月見到3.43元-0.218元=3.212元可考慮開倉做Short Put,但最好選價外,收約1%期權金。行使價3.2元是比較進取一點。

[金曹 期權制勝]

Wednesday, June 5, 2019

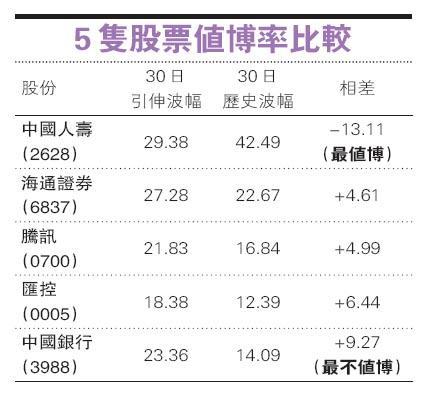
股票期權例子(2) - 引伸波幅明顯低過歷史波幅最值博

 股票期權教學重點:

  • 莊家開出的引伸波幅反映莊家願承受風險程度
  • 預期持倉1個月的目標是買入價×引伸波幅÷12 平方根


大跌市哪些值博率較高?金曹利用期權莊家開出的引伸波幅對比30日歷史波幅來解決這兩個問題。

投資者可以考慮30日歷史波幅(HV)與引伸波幅(IV)的背離情况。如莊家開出的引伸波幅明顯高於股票過去10日的歷史波幅,表示莊家認為會有下行風險,需要收取較高的期權金作風險溢價,相反如引伸波幅明顯低於歷史波幅、莊家認為出現單邊向上或向下的風險較低。


[金曹 期權制勝]

Wednesday, May 29, 2019

期權操作 - 引伸波幅反映莊家後市判斷


期權世界每天最忠實的資訊提供者可能是莊權莊家,由於市場有多個莊家同時開價,所使用的引伸波幅也直接影響期權的價格,期權金開得太高會被對手Short、太低會被對手Long。莊家通常以電腦開盤,故開錯價的機會不大。換句話說,引伸波幅最能即時反映莊家對後市的判斷,操作期權一個實用的技巧是留意股價下跌和引伸波幅上升的比率是否同步。

假如跌幅由上月收市價計多於近期最高引伸波幅除以12平方根3.464,大概可找到即月重要支持位,而阻力位也可用同樣方法評估。

2018年12月引伸波幅最高是15%、恒指12月收29,919點,推算即月升幅或跌幅如滿足了「29,919?15%/3.465=1295點」便跟月結時的預計間距差不多。「29,919+1295=31,214點」,接近時現活躍期權CALL 31,400點的水平,是重大阻力。按同樣邏輯,一個月下跌幅度1295點找到重要支持位是29,505點,估計2019年1月結算跌穿機會不大。

股票期權也可套用這個方法,騰訊(0700)引伸波幅是37.5%,即預期1個月波幅可達10.8%,即重要支持位在390元附近。

[金曹 期權制勝]

Friday, April 12, 2019

HKEX 期權計算機


影響期權定價因素

期權理論值受不同的因素所影響,包括

  • „期權合約細節„
  • 股票期權行使價
  • 距離股票期權到期日
  • „認購/認沽„
  • „利率„
  • 正股價格
  • „股息
  • 預測„波幅

可使用期權計算機,輸入不同的參數來計算期權理論值: HKEX 期權計算機
Related Posts Plugin for WordPress, Blogger...